O controle financeiro no comércio eletrônico ajuda pequenas e médias empresas a entender se as vendas estão gerando resultado ou apenas movimentando dinheiro. Para crescer com segurança, nós precisamos acompanhar caixa, custos, estoque e margem por produto e canal, sem confundir faturamento alto com lucro.
Um relato sobre Juliano, importador de torneiras que vende no Mercado Livre, em loja física e também distribui para outras empresas, menciona faturamento mensal de R$ 5 milhões. A legenda e a entrevista divergem sobre quanto vem do marketplace, então não atribuímos esse valor a um canal específico. O relato publicado no Instagram serve como gancho para falar de gestão, não como caso de cliente da Gestão BeeAI nem como comprovação de lucratividade.
O que precisamos acompanhar para saber se o comércio eletrônico dá lucro
- Caixa: quando o dinheiro entra e quando as obrigações vencem.
- Margem: quanto cada produto e canal contribui depois dos custos variáveis.
- Estoque: quanto capital está parado em produtos e com que velocidade eles giram.
- Operação: se pedidos, movimentação de estoque e lançamentos financeiros contam a mesma história.
Esses controles funcionam em conjunto. Uma venda pode aumentar o faturamento, mas deixar pouco resultado depois de comissões, frete, impostos e custo do produto. E mesmo uma operação rentável pode ter dificuldade para pagar compromissos se os recebimentos ocorrerem depois das despesas.
Faturar R$ 5 milhões não revela, sozinho, a lucratividade
O valor vendido mostra o tamanho da operação, mas não quanto sobra para pagar as despesas fixas, remunerar os sócios e reinvestir. Para avaliar a rentabilidade, nós precisamos saber o custo de cada venda e o prazo em que o dinheiro correspondente estará disponível.
No relato de Juliano, os canais incluem marketplace, loja física e distribuição para outras empresas. Cada canal pode ter condições diferentes de preço, prazo, logística e cobrança. Como a participação do marketplace no valor informado não está clara, não devemos presumir que os R$ 5 milhões tenham vindo de lá.
As imagens e a entrevista em contexto de evento ajudam a situar a conversa, mas não comprovam resultados financeiros. Os custos descritos neste artigo são exemplos educativos de fatores que empresas desse perfil podem precisar analisar. Não são informações confirmadas sobre a empresa de Juliano.
O fluxo de caixa mostra quando o dinheiro estará disponível
Fluxo de caixa é o registro das entradas e saídas previstas e realizadas. Ele permite comparar o momento da venda com o recebimento e com as datas de pagamento a fornecedores, tributos, equipe e demais despesas. O material do Sebrae sobre fluxo de caixa também destaca o controle de recebimentos, pagamentos e capital de giro.
No comércio eletrônico, uma venda registrada hoje pode ser recebida em outra data, conforme as condições do canal ou do meio de pagamento. Por isso, nós recomendamos acompanhar contas a receber por previsão de entrada e confrontá-las com contas a pagar. O saldo bancário atual, isoladamente, não mostra todos os compromissos que vencerão nos próximos dias.
Esse controle também ajuda a planejar capital de giro. A compra de mercadorias, inclusive importadas, pode exigir desembolsos antes de o estoque ser vendido e recebido. Custos de aquisição, frete, seguro, tributos e despesas de importação devem ser registrados conforme se aplicam à operação, sem presumir valores ou tratamento fiscal único.
A margem por produto e canal revela onde o resultado se forma
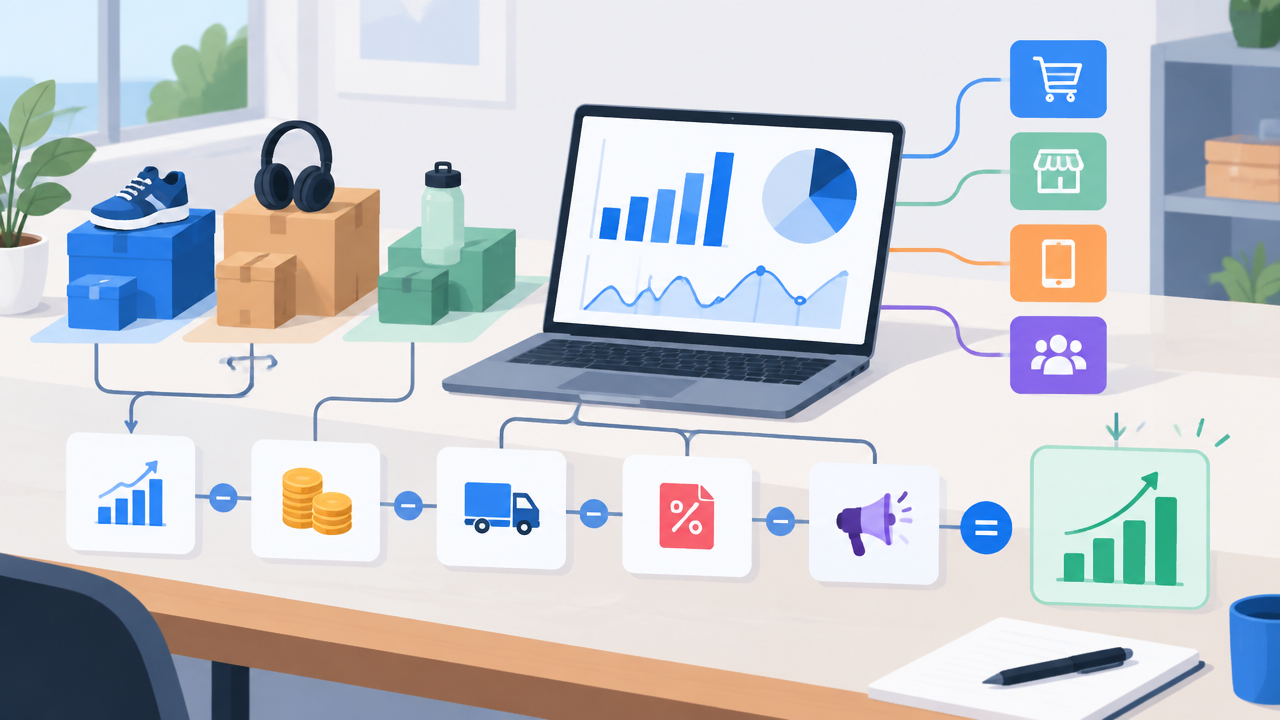
Para comparar produtos e canais, nós começamos pelo valor efetivamente considerado na venda e descontamos os custos variáveis associados. Entre os itens a verificar estão custo do produto, comissão, taxa de pagamento, frete subsidiado, embalagem, impostos aplicáveis, devoluções e outros gastos diretamente ligados à venda.
Imagine, apenas como exemplo, uma venda de R$ 120. Se os custos variáveis somarem R$ 93, a margem de contribuição será R$ 27. Esse valor ainda precisa ajudar a cobrir despesas fixas, como aluguel, salários e serviços. Portanto, não deve ser tratado automaticamente como lucro líquido.
Nós também analisamos o mesmo produto por canal. Um canal pode vender mais unidades, mas deixar uma contribuição menor após taxas e logística. O conteúdo do Sebrae sobre preço e margem de contribuição reforça a importância de identificar gastos antes de avaliar a rentabilidade.
Estoque, pedidos e financeiro precisam compartilhar informações
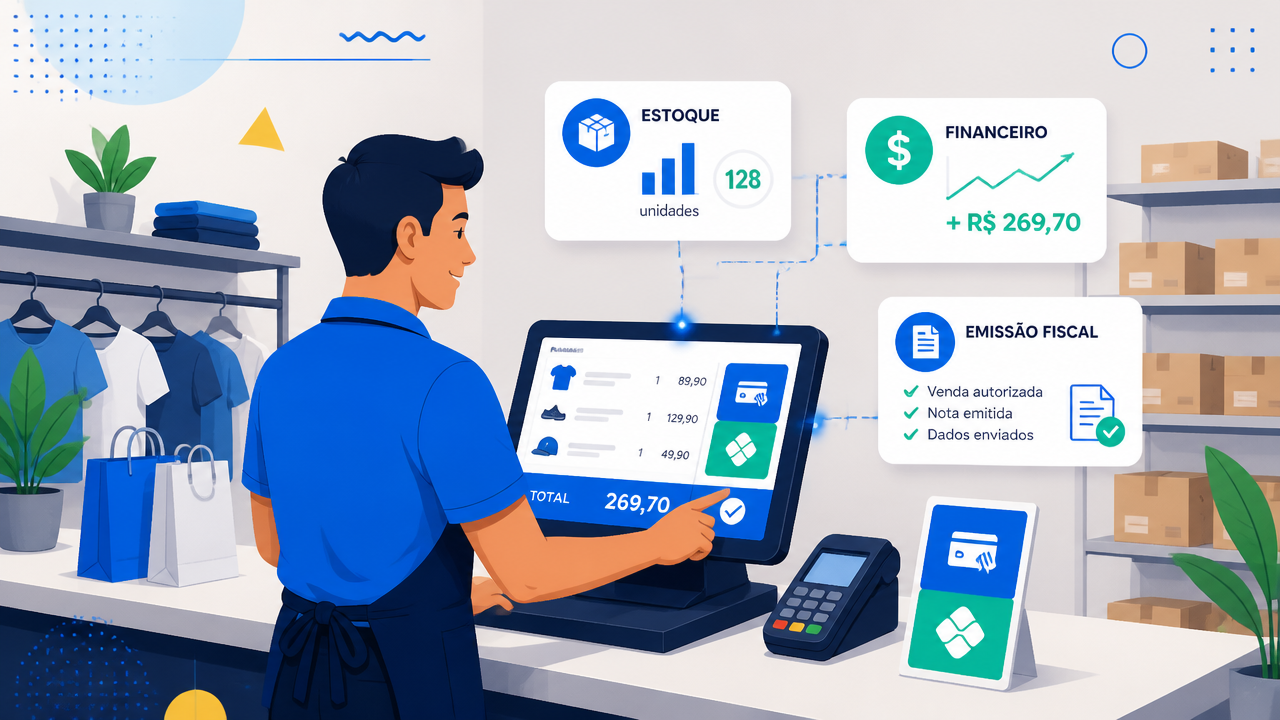
Quando os registros não conversam entre si, a empresa pode enxergar um pedido como vendido, mas não saber se o item saiu do estoque, se o recebimento foi conciliado ou quais custos foram associados à operação. Nós precisamos de informações consistentes para relacionar cada venda à movimentação física e financeira correspondente.
O giro de estoque ajuda a entender por quanto tempo o capital fica aplicado em mercadorias antes da venda. Produtos parados podem ocupar espaço e dinheiro que a empresa precisa para outras despesas; já a falta de itens procurados pode limitar vendas. A análise deve considerar histórico de pedidos, prazos de reposição e condições de compra.
Essa conexão não significa que toda empresa use os mesmos processos ou tenha as mesmas integrações. O ponto é manter registros que permitam rastrear pedidos, baixas de estoque, custos e recebimentos e identificar divergências antes que elas distorçam os relatórios.
Rotinas simples tornam os números mais confiáveis
Nós sugerimos uma rotina curta e recorrente, com responsáveis definidos e dados atualizados. O importante é transformar registros em revisão, em vez de olhar os números somente quando o caixa aperta.
- Registrar o custo de aquisição dos produtos e os gastos variáveis de cada operação.
- Conciliar vendas com recebimentos, taxas, estornos e valores ainda a receber.
- Acompanhar fluxo de caixa, margem por produto e canal, contas vencidas e giro de estoque.
- Revisar os resultados de cada canal e investigar mudanças relevantes de custo ou contribuição.
- Projetar compromissos e recebimentos futuros antes de ampliar compras ou conceder descontos.
Com essa cadência, a equipe consegue procurar causas específicas: uma taxa não registrada, um frete que cresceu, um produto com custo de reposição maior ou um prazo de recebimento que pressiona o caixa.
Um ERP em nuvem pode apoiar a organização da operação
Um ERP em nuvem pode apoiar a gestão ao centralizar processos e informações em uma plataforma online. Quando pedidos, estoque e dados financeiros são mantidos de forma organizada, fica mais simples consultar a operação e avaliar seus resultados. A ferramenta, porém, não substitui a conferência dos registros nem garante lucratividade.
Na Gestão BeeAI, nossa proposta é ajudar empresas a organizar e administrar suas operações com informações centralizadas. Nós relacionamos essa proposta ao controle financeiro porque decisões melhores dependem de dados compreensíveis e atualizados, sem presumir integrações ou recursos específicos que não estejam confirmados. Conheça a proposta da Gestão BeeAI para a gestão empresarial.
O aprendizado central do relato de Juliano é olhar além do faturamento: acompanhar custos, caixa e dados por canal permite entender onde a operação ganha ou perde dinheiro. Para empresas pequenas e médias, esse hábito cria uma base mais clara para decidir o que ajustar, comprar ou expandir.
Perguntas frequentes
Quais são os quatro controles financeiros essenciais para o comércio eletrônico?
Para uma loja virtual, nós priorizamos quatro controles: fluxo de caixa, contas a pagar e a receber, custos e margens por produto e canal, e estoque. Eles se conectam: vendas sem registro de taxas e custo do item podem inflar o resultado, enquanto estoque parado retém dinheiro necessário para despesas futuras.
Como calcular a margem por produto e canal de venda?
Nós calculamos a margem de contribuição por produto e canal subtraindo do valor da venda os custos variáveis relacionados, como custo do item, comissões, frete subsidiado, taxas de pagamento, embalagem e impostos aplicáveis. Depois, comparamos o resultado entre canais e produtos. Essa margem ainda precisa cobrir as despesas fixas da empresa.
Como conciliar vendas com os recebimentos da loja virtual?
Nós comparamos cada venda registrada com os valores efetivamente recebidos, considerando prazo de repasse, taxas, descontos, estornos e devoluções. A conciliação deve identificar diferenças e deixar claro o que ainda está a receber. Assim, faturamento registrado não é confundido com dinheiro já disponível no caixa.
Qual é a diferença entre faturamento e lucro?
Faturamento é o valor das vendas em determinado período; lucro é o que sobra depois de descontar custos e despesas. Uma empresa pode vender muito e ainda ter pouco resultado se comissões, fretes, impostos, custos de aquisição e despesas operacionais consumirem boa parte da receita.
Um ERP em nuvem substitui o acompanhamento financeiro?
Não. Nós vemos o ERP em nuvem como apoio para reunir informações operacionais e financeiras, mas a qualidade do controle também depende de registros consistentes, conciliações e análise periódica. O sistema não garante lucro por si só: cabe à gestão interpretar os dados e decidir o que ajustar.