Quando uma empresa começa a lidar com obrigações fiscais digitais, o SPED deixa de ser uma sigla distante e passa a fazer parte da rotina. Nós vemos esse tema como central para pequenas e médias empresas que precisam enviar informações ao Fisco com consistência, dentro do prazo e com menos retrabalho. Na prática, entender como esse sistema funciona ajuda a reduzir erros, organizar documentos e criar uma base melhor para crescer com controle.
Ao longo deste guia, nós explicamos o que compõe o ambiente do SPED, quais módulos merecem mais atenção e como a gestão integrada facilita a geração dos arquivos. Também mostramos onde consultar programas oficiais, manuais e orientações atualizadas, sem depender de processos improvisados.
Destaques que merecem atenção desde o início
- O SPED é um sistema de escrituração digital que reúne obrigações fiscais e contábeis em arquivos eletrônicos padronizados.
- Não existe um único arquivo para tudo, porque cada módulo atende uma obrigação específica, como EFD ICMS IPI, EFD Contribuições, ECD e ECF.
- O erro mais comum está na origem dos dados, em cadastros inconsistentes, notas lançadas com falha e apurações sem conciliação.
- O envio exige rotina, com conferência, validação e guarda dos arquivos e documentos que sustentam a escrituração.
- Os programas, manuais e leiautes oficiais mudam, então a empresa precisa acompanhar atualizações do ambiente público.
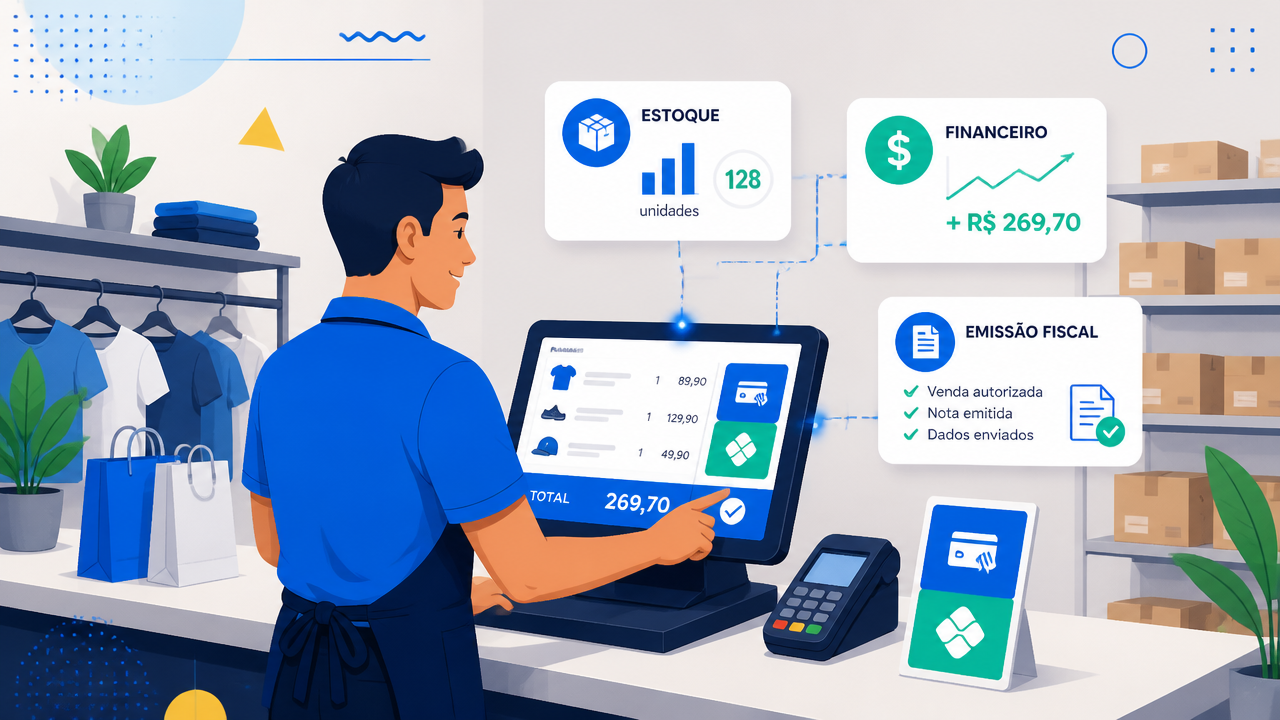
- Um ERP em nuvem ajuda quando centraliza fiscal, estoque, compras, vendas e financeiro em uma base única.
O que é SPED e para que ele serve
O SPED, Sistema Público de Escrituração Digital, foi criado para substituir parte dos livros e documentos em papel por arquivos eletrônicos com padrão definido pelo poder público. No ambiente oficial do Sistema Público de Escrituração Digital, nós encontramos os principais módulos, comunicados e acessos técnicos usados na rotina fiscal e contábil.
Na prática, ele serve para padronizar o envio de informações, facilitar o cruzamento de dados entre órgãos fiscalizadores e ampliar a rastreabilidade das operações da empresa. Isso significa que notas fiscais, apurações de tributos, livros contábeis e declarações passam a conversar mais entre si, o que aumenta a necessidade de consistência desde o lançamento inicial.
Para a gestão, o efeito é direto. Quanto mais organizada estiver a base operacional, menor tende a ser o esforço na hora de gerar arquivos, validar informações e responder a exigências. É por isso que nós tratamos o tema não só como obrigação acessória, mas como parte da estrutura de controle do negócio.
Como o SPED funciona na prática dentro da empresa
O funcionamento é mais simples de entender quando olhamos o fluxo completo. A empresa registra suas operações, consolida os dados exigidos em cada obrigação, gera o arquivo no leiaute correto, valida esse conteúdo em programa oficial quando aplicável e transmite conforme a regra de cada módulo.
O ponto crítico está antes da transmissão. Se cadastro fiscal, classificação tributária, unidade de medida, CFOP, CST, NCM, lançamentos contábeis e documentos de entrada e saída estiverem desalinhados, o arquivo até pode ser gerado, mas chegará com risco maior de inconsistência. Em muitos casos, o retrabalho nasce bem antes do validador.
Por isso, nós recomendamos enxergar o processo em etapas:
- captura correta dos documentos e movimentações;
- parametrização fiscal e contábil coerente;
- conciliação dos saldos e tributos;
- geração do arquivo digital;
- validação técnica e revisão final;
- transmissão e guarda do histórico.
Esse encadeamento ajuda a entender por que a escrituração digital não deve ser tratada como tarefa isolada do fim do mês. Ela depende de disciplina operacional durante todo o período.
Quais são os principais módulos que mais impactam a rotina
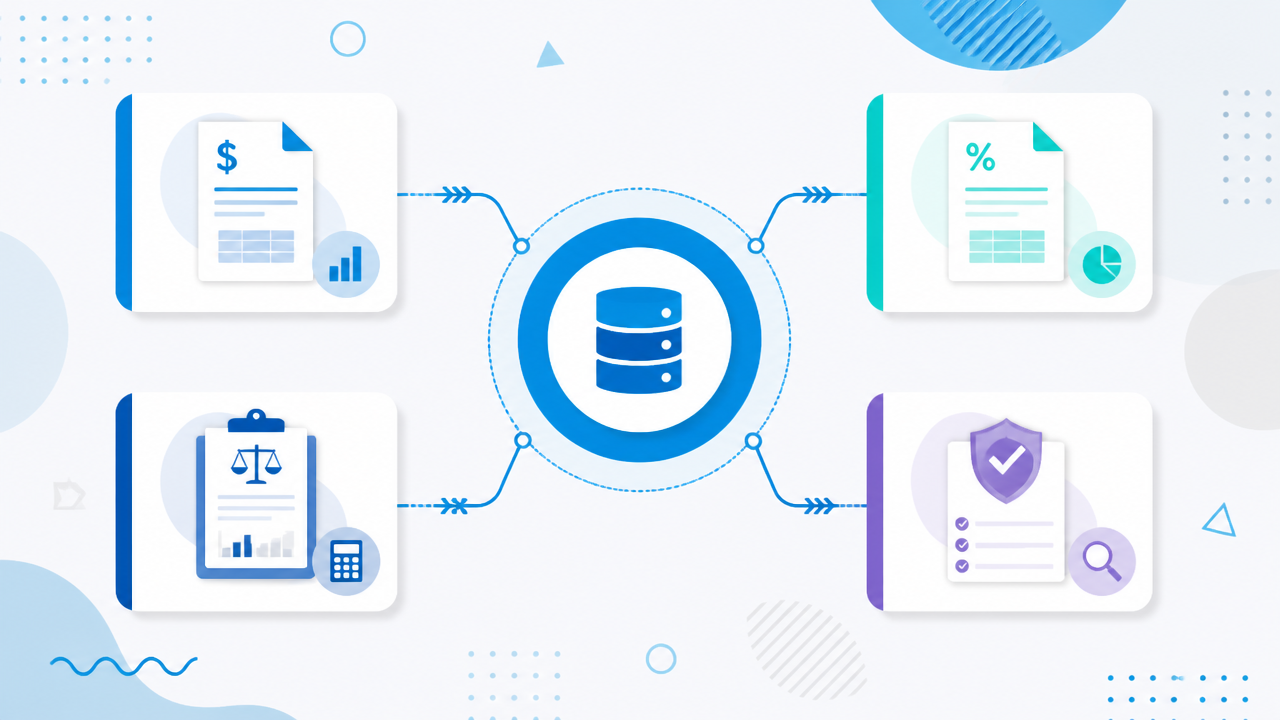
Quando alguém pergunta se a ECD é o mesmo que escrituração contábil ou qual a diferença entre EFD, ECD e ECF, a resposta curta é que são obrigações diferentes dentro do mesmo ecossistema. Cada uma possui objetivo, periodicidade e estrutura próprios, embora todas dependam de dados bem organizados.
O quadro abaixo resume os módulos mais conhecidos e o papel de cada um:
| Módulo | O que reúne | Frequência mais comum | Ponto de atenção |
|---|---|---|---|
| EFD ICMS IPI | Documentos fiscais e apuração de ICMS e IPI | Mensal | Operações, registros e blocos fiscais |
| EFD Contribuições | Informações de PIS e Cofins | Mensal | Receitas, créditos e bases de cálculo |
| ECD | Livros contábeis digitais | Anual | Consistência dos lançamentos e saldos |
| ECF | Informações fiscais ligadas a IRPJ e CSLL | Anual | Conciliação com contabilidade e demais obrigações |
Essa divisão mostra por que o termo genérico costuma gerar confusão. Em vez de perguntar apenas sobre o SPED, vale identificar qual obrigação está em pauta, porque os riscos e as rotinas mudam bastante de um módulo para outro.
Quem costuma ser obrigado a entregar a escrituração fiscal digital
A obrigatoriedade depende do módulo, do regime tributário, da atividade e da legislação aplicável a cada empresa. No caso da EFD ICMS IPI no portal oficial, a descrição informa que se trata de um módulo de uso obrigatório para contribuintes de ICMS e IPI, com registros de apuração, documentos fiscais e outras informações de interesse da Receita Federal e dos fiscos estaduais e distrital.
Isso já ajuda a responder uma dúvida frequente: o arquivo fiscal ligado a ICMS e IPI costuma ter dinâmica mensal, por estabelecimento, e exige atenção contínua. Já as obrigações contábeis e fiscais anuais, como ECD e ECF, seguem outra lógica e outro calendário.
Como as regras podem variar por enquadramento e por unidade federativa, nós orientamos confirmar sempre a obrigação concreta da empresa antes de montar qualquer rotina. Essa checagem evita dois erros comuns: entregar o que não se aplica e deixar de cumprir o que era obrigatório.
Como o SPED Fiscal organiza ICMS e IPI
Entre os módulos mais sensíveis da rotina, a EFD ICMS IPI costuma concentrar grande volume de informação operacional. Segundo o guia prático da EFD ICMS IPI, esse arquivo reúne dados relativos à escrituração fiscal digital do contribuinte, incluindo apuração dos impostos, documentos fiscais e demais informações de interesse dos fiscos.
É aqui que entram temas que depois merecem aprofundamento próprio, como a organização dos registros de ICMS e IPI sem erros, o entendimento dos blocos do arquivo e a leitura cuidadosa das regras de preenchimento. Quando a equipe busca um manual atualizado, um validador para conferência ou orientações sobre o bloco H, ela está, na verdade, tentando garantir coerência entre estoque, documentos e apuração.
Nós recomendamos olhar esse módulo por três camadas:
- dados de origem, como notas, cadastros e movimentações;
- estrutura do arquivo, com blocos, registros e perfis exigidos;
- revisão final, com validação e análise das mensagens retornadas.
Esse método reduz a chance de tratar o erro apenas no fim do processo, quando a correção já envolve retrabalho em várias áreas.
Onde entram PIS e Cofins na rotina digital
A EFD Contribuições cumpre papel próprio dentro do ecossistema, porque trata da escrituração relacionada a PIS e Cofins. No ambiente oficial de informações da EFD Contribuições, nós vemos referências ao programa validador e a procedimentos de escrituração, o que reforça a necessidade de acompanhar orientações técnicas e mudanças normativas.
Na prática, o desafio costuma estar em mapear corretamente receitas, créditos e bases que influenciam a apuração. Quando isso falha, o problema não aparece só no arquivo transmitido. Ele pode repercutir em cruzamentos posteriores e em processos de revisão tributária.
Também por isso o tema de contribuições merece abordagem específica em página própria. Para quem está começando, basta guardar uma ideia central: não vale misturar a lógica da escrituração de PIS e Cofins com a do arquivo fiscal de ICMS e IPI, porque os critérios, registros e pontos de controle são diferentes.
ECD e ECF são a mesma coisa?
Não. A ECD e a ECF fazem parte do mesmo universo digital, mas atendem finalidades distintas. A primeira está ligada aos livros contábeis em formato eletrônico; a segunda concentra informações fiscais relacionadas, entre outros pontos, à apuração de IRPJ e CSLL.
Essa distinção aparece com clareza na página de atendimento da Receita dedicada ao SPED e seus módulos, que lista separadamente ECD, ECF e outros componentes do sistema. Já a orientação de preenchimento da ECF 2026 informa que o prazo de entrega da ECF é o último dia do mês de julho, conforme a Instrução Normativa RFB 2004/2021.
Para a gestão, o ponto importante é outro: a ECF não deve ser tratada como obrigação construída do zero no encerramento. Ela depende da qualidade da contabilidade, da coerência com outras escriturações e da capacidade de conciliar saldos, receitas e apurações sem rupturas no histórico.
Onde baixar programas, validadores e consultar o portal oficial
Quem procura o chamado download do sistema ou um validador fiscal precisa usar fontes oficiais. Na página de programas do SPED da Receita Federal, nós encontramos os acessos para validadores e aplicações de módulos como ECD, ECF e EFD ICMS IPI.
Esse ponto parece simples, mas evita erro prático. Muitas dúvidas sobre instalação, atualização de programa e seleção do perfil correto surgem porque a empresa trabalha com versão desatualizada, mistura orientações antigas ou não acompanha o ambiente oficial. Da mesma forma, quando alguém busca o portal do SPED, o melhor caminho é consultar o espaço institucional que concentra módulos, notícias e documentação técnica.
No caso da EFD ICMS IPI, por exemplo, o guia prático versão 3.2.2 aparece no portal com registro de modificação em 25 de maio de 2026. Isso mostra como manuais, tabelas e leiautes podem ser atualizados e por que vale revisar a documentação vigente antes de gerar ou transmitir arquivos.
Quais erros mais atrapalham a entrega e a validação
Os erros mais caros geralmente não são os técnicos do programa, mas os de origem. Quando cadastro de produto está incompleto, documento fiscal entra com classificação incorreta, movimentação de estoque não fecha ou lançamento contábil fica sem conciliação, a inconsistência se espalha por mais de uma obrigação.
Nós vemos cinco grupos de falhas com frequência:
- cadastros tributários inconsistentes;
- lançamentos fora do período correto;
- divergência entre documentos e apuração;
- falta de conferência entre fiscal, contábil e financeiro;
- uso de manuais ou programas desatualizados.
Por isso, a validação deve ser encarada como última barreira, não como etapa que conserta tudo. Se a empresa espera resolver no validador o que nasceu errado na operação, o processo fica lento e exposto a correções sucessivas.
Como um ERP em nuvem ajuda a tornar o SPED mais previsível
O ganho real aparece quando a empresa deixa de montar a escrituração a partir de planilhas soltas e dados espalhados. Com um ERP em nuvem, nós conseguimos reunir compras, vendas, estoque, financeiro e cadastros em uma base mais uniforme, o que melhora a qualidade da informação usada na rotina fiscal e contábil.
Na Gestão BeeAI, nós enxergamos esse apoio de forma prática. O sistema não substitui a análise técnica da obrigação, mas ajuda a estruturar o que vem antes dela: lançamento organizado, rastreabilidade, visão integrada e menos retrabalho manual. Esse é o terreno onde a automação do processo faz diferença de verdade.
Os benefícios mais visíveis costumam ser:
- centralização dos dados operacionais;
- redução de duplicidade de lançamento;
- melhor controle de documentos e saldos;
- mais agilidade para conferência mensal;
- base mais confiável para gerar arquivos digitais.
Para pequenas e médias empresas, isso significa sair de uma postura reativa, centrada em corrigir pendências perto do prazo, e avançar para uma rotina com mais previsibilidade.
Como começar a organizar a empresa para cumprir melhor essas obrigações
O melhor ponto de partida é mapear o que sua empresa já faz e onde os dados se perdem. Antes de pensar só em transmissão, nós sugerimos revisar cadastros, responsáveis, calendário e documentos que sustentam cada obrigação.
Um plano inicial pode seguir esta ordem:
- listar quais módulos realmente se aplicam à empresa;
- definir responsáveis por cada etapa do processo;
- revisar parametrizações fiscais e contábeis do sistema;
- criar rotina mensal de conferência, não só de entrega;
- acompanhar programas, portais e manuais oficiais atualizados;
- integrar áreas operacionais para reduzir inconsistências na origem.
Quando essa base está bem montada, a empresa ganha duas coisas ao mesmo tempo: conformidade e capacidade de gestão. Esse é o motivo pelo qual nós tratamos o SPED não apenas como obrigação acessória, mas como um reflexo direto da maturidade dos controles internos.
Se a sua operação ainda depende de retrabalho, planilhas paralelas e correções de última hora, vale rever a estrutura de gestão. Com processos mais integrados e apoio de um ERP em nuvem como a Gestão BeeAI, fica mais viável transformar a escrituração digital em uma rotina organizada, acompanhável e menos sujeita a surpresas.